Claves
- En particular, destacaron los casos Cannon Puntana contra provincia de Misiones; Banco de Galicia contra Municipalidad de Córdoba; y Mutual de Ayuda entre Ferroviarios Sección Pergamino contra Municipalidad de Pergamino.
- En este marco, la CAC exhorta una vez más a las autoridades de los fiscos locales a “atenerse a los límites constitucionales y legales de sus facultades tributarias“.
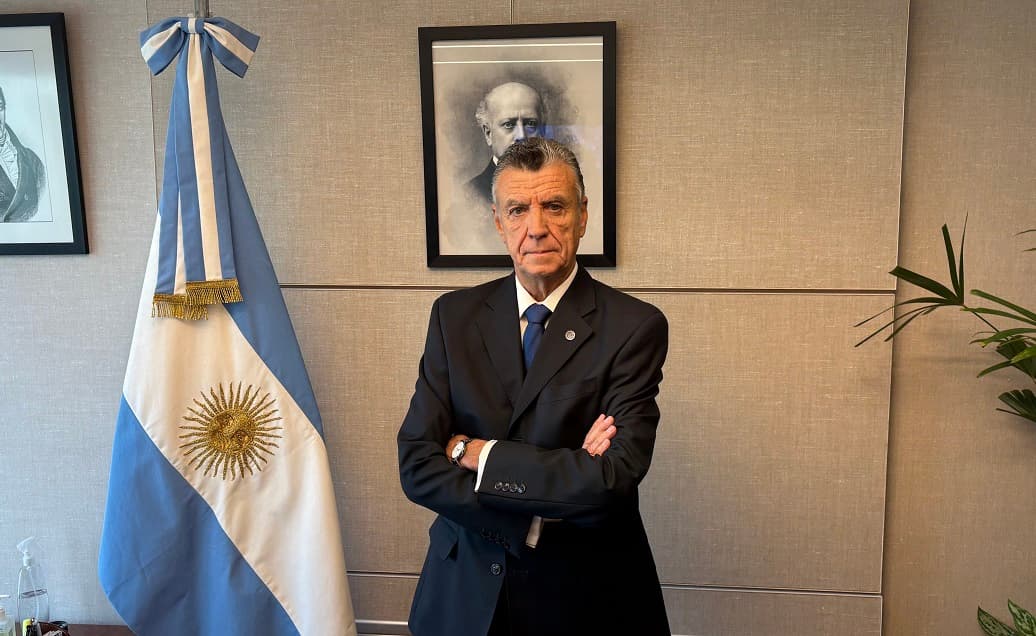
La Cámara Argentina de Comercio y Servicios (CAC), conducida por el entrerriano Mario Grinman, expresó su beneplácito ante los recientes fallos de la Corte Suprema de Justicia de la Nación que “ponen límites a excesos cometidos por algunas provincias y municipios en sus facultades tributarias”. En particular, destacaron los casos Cannon Puntana contra provincia de Misiones; Banco de Galicia contra Municipalidad de Córdoba; y Mutual de Ayuda entre Ferroviarios Sección Pergamino contra Municipalidad de Pergamino.
La CAC valoró que “la Corte ha limitado las facultades que la provincia de Misiones pretende imponer fuera de su territorio aplicando regímenes de recaudación del impuesto sobre los ingresos brutos en operaciones en las que no era parte“. También destacó que la Corte “ha reiterado su doctrina respecto de las características que debe asumir un tributo para que se trate de una tasa, en particular la efectiva prestación de un servicio divisible al sujeto obligado en el caso de la Municipalidad de Córdoba”.
Y finalmente, señalaron que “en el último fallo mencionado, ha marcado la necesaria correspondencia entre el costo del servicio y el valor de la tasa, limitando la aplicación del principio de capacidad contributiva a la distribución de ese costo entre los distintos contribuyentes“.
El hecho de que la Corte haya debido establecer su competencia y dictado estos fallos, reiterando sus inveteradas doctrinas, según opinó la CAC, resalta las falencias de otros niveles de la Justicia, en particular las locales, que fallan sin respetar la autoridad de las decisiones del máximo tribunal, obligando a los contribuyentes a litigios casi interminables que lejos están de resarcir los daños que les fueron ocasionados.
En este marco, la CAC exhorta una vez más a las autoridades de los fiscos locales a “atenerse a los límites constitucionales y legales de sus facultades tributarias“. Asimismo, aboga por que “los gastos de los gobiernos subnacionales estén guiados por una administración austera, que permita reducir la presión tributaria local como se ha hecho en estos últimos años a nivel nacional, posibilitando así el crecimiento sostenido de la actividad privada, auténtico motor del progreso económico y social”.